
Trả lời nhanh: Muốn vay mua nhà phố liền kề Sun Group Vinh, hãy tính trước số tiền trả nợ hằng tháng mà gia đình chịu được. Công thức gồm ba phần: thu nhập ổn định, chi tiêu cố định và khoản dư an toàn. Dự án thuộc khu đô thị sinh thái Trường Vinh, đang chờ đấu thầu chọn nhà đầu tư. Vì vậy chưa có giá, chưa có ngân hàng tài trợ chính thức. Bạn chỉ nên chuẩn bị số liệu của chính gia đình mình.
Nhà phố liền kề Sun Group Vinh là dòng sản phẩm nhiều gia đình tính chuyện vay ngân hàng để mua. Lý do là tổng tiền một căn nhà đất thường lớn hơn số tiền tích lũy sẵn có. Bài viết này không đưa ra con số giá hay lãi suất. Thay vào đó, bạn sẽ có công thức để tự đo sức vay của mình. Dòng nhà này thuộc dự án khu đô thị sinh thái Trường Vinh do Sun Group đề xuất.
Muốn nhận tài liệu liền kề và chính sách thanh toán ngay khi có? Bấm nút dưới đây.
Vì sao nên tính khả năng trả nợ từ bây giờ?
Dự án còn ở bước lựa chọn nhà đầu tư nên chưa thể ký hợp đồng hay nộp hồ sơ vay. Nhưng đây lại là lúc tốt để chuẩn bị. Khi giá được công bố, người đã biết sức vay sẽ quyết định nhanh và bình tĩnh hơn. Người chưa tính trước dễ chọn lô vượt sức, rồi áp lực trả nợ nhiều năm.
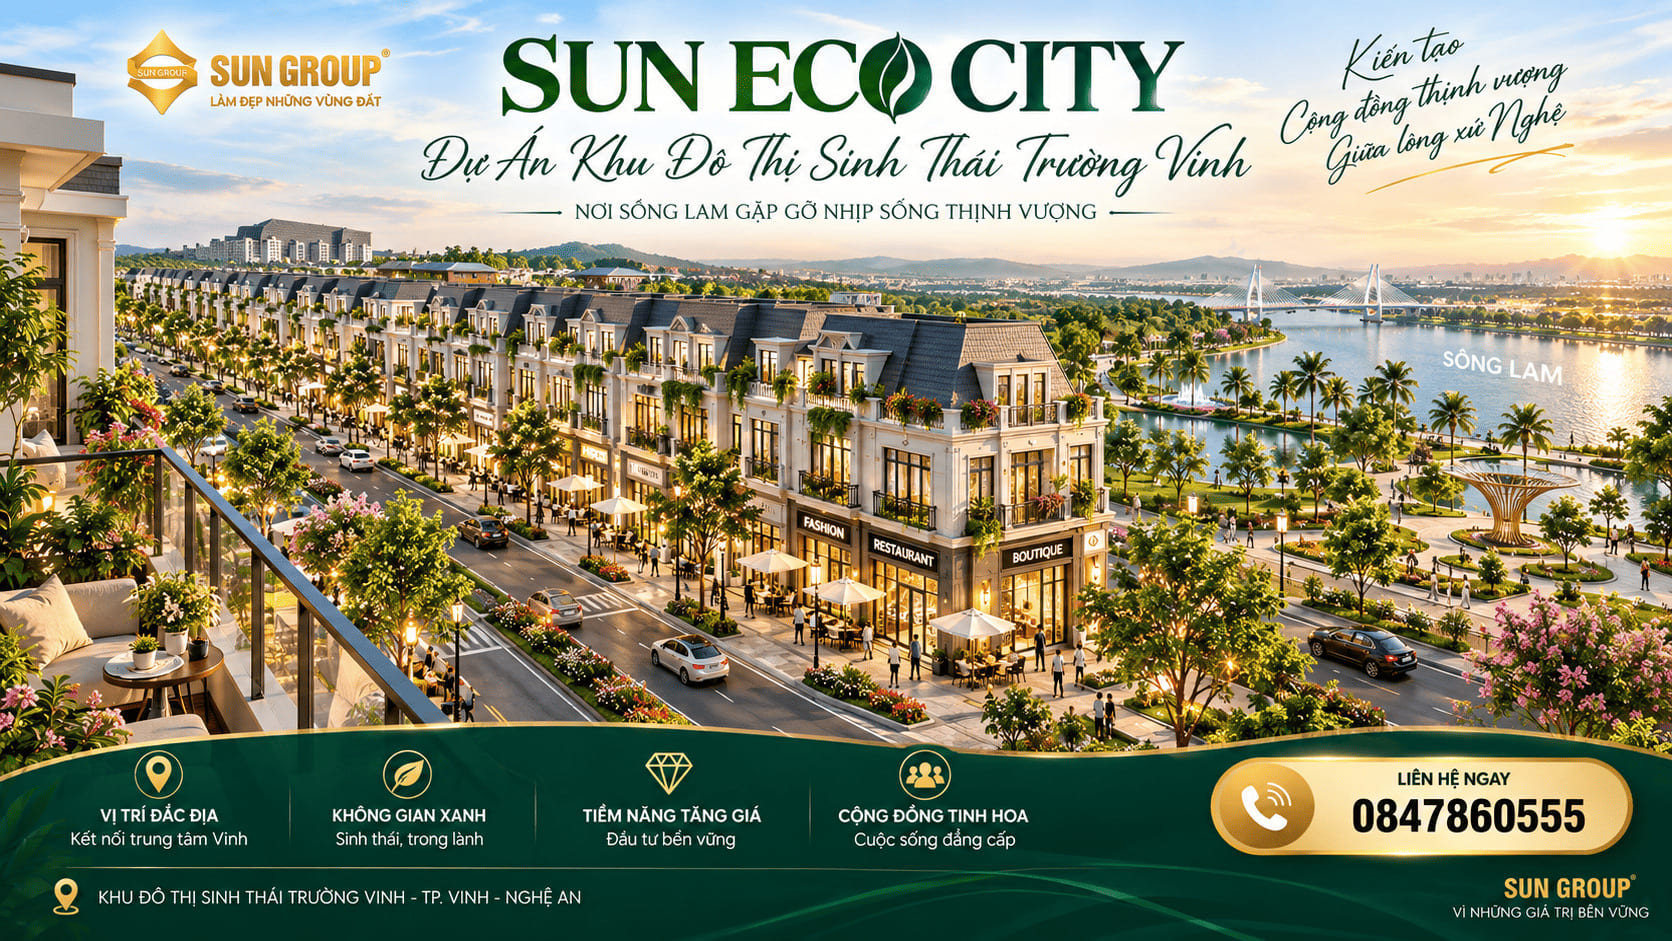
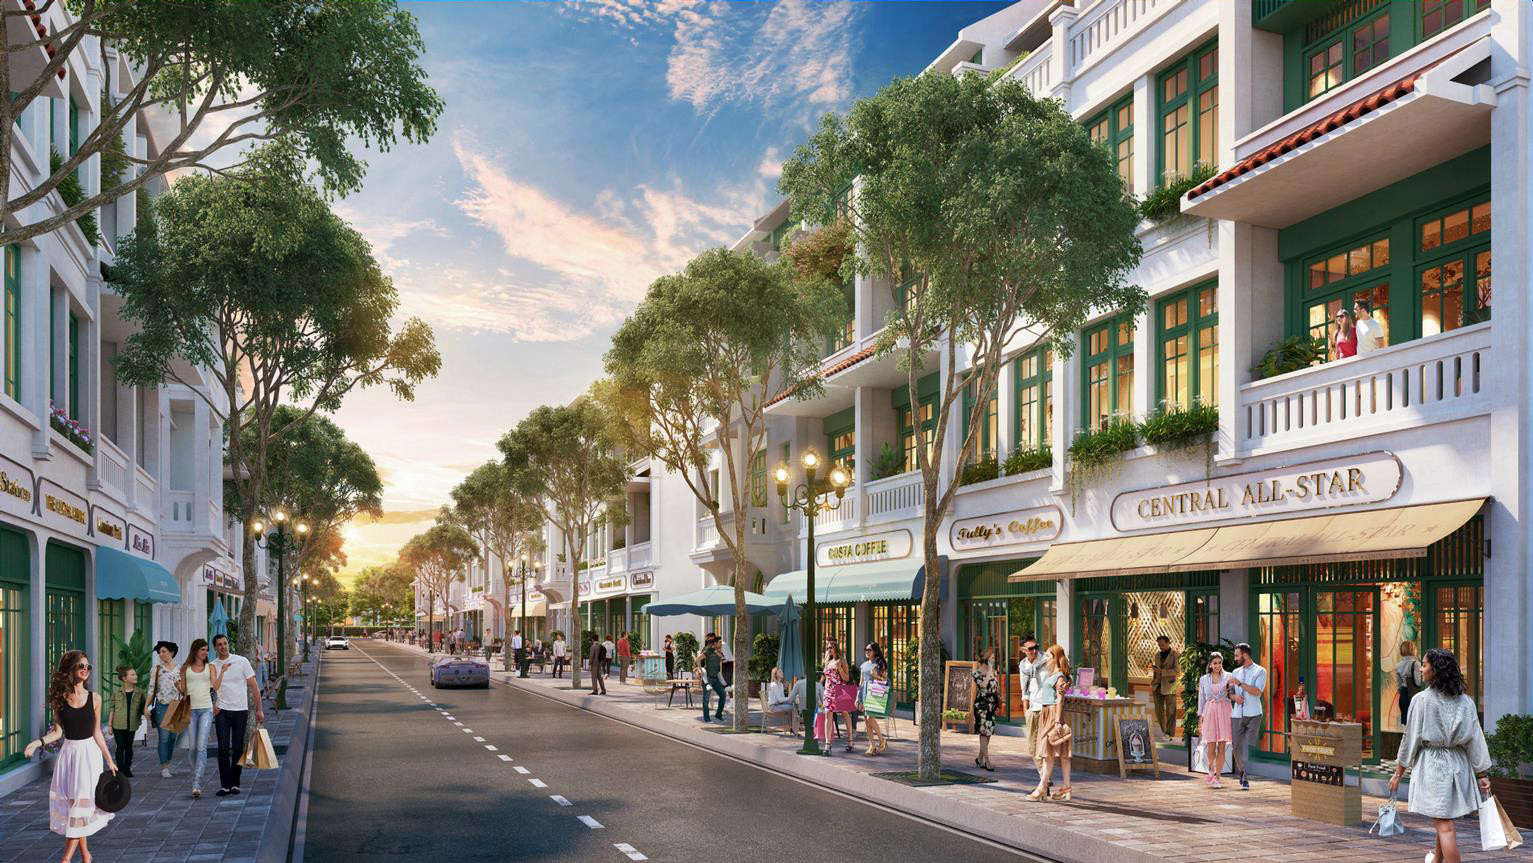
Thông tin chung về dòng sản phẩm có tại trang nhà phố liền kề Sun Group Vinh. Theo đề xuất, liền kề rộng khoảng 85–150 m² đất, cao 4–5 tầng. Diện tích càng lớn thì tổng tiền và khoản vay càng lớn.
Công thức tự tính khả năng trả nợ khi vay mua nhà phố liền kề Sun Group Vinh
Bạn chỉ cần giấy, bút và sao kê thu chi vài tháng gần nhất. Làm lần lượt bốn bước sau.
Bước 1: Xác định thu nhập ổn định hằng tháng
Chỉ cộng các khoản đều đặn và có chứng từ. Ví dụ lương chuyển khoản, tiền thuê nhà có hợp đồng, thu nhập kinh doanh có sổ sách. Khoản thưởng thất thường không nên tính vào. Nếu hai vợ chồng cùng vay, hãy cộng thu nhập của cả hai.
Bước 2: Trừ chi tiêu cố định của gia đình
Ghi đủ ăn uống, học phí, điện nước, xăng xe và bảo hiểm. Đừng quên các khoản trả góp đang có như xe, thẻ tín dụng. Con số sau khi trừ là phần tiền dư mỗi tháng.
Bước 3: Giữ lại một khoản dư an toàn
Không nên dồn toàn bộ tiền dư cho ngân hàng. Hãy giữ một phần cho ốm đau, sửa xe hay giảm thu nhập bất ngờ. Phần còn lại mới là mức trả nợ tối đa mỗi tháng.
Bước 4: Đối chiếu với lịch trả nợ thực tế
Khi có giá, hãy nhờ ngân hàng lập bảng trả nợ theo số tiền vay và thời hạn. Tiền trả tháng đầu thường cao nhất vì gồm cả gốc và lãi trên dư nợ lớn. Nếu tháng đầu vẫn nằm trong mức tối đa ở bước 3, khoản vay đó vừa sức.
| Mục | Cách tính |
|---|---|
| A. Thu nhập ổn định | Cộng lương, tiền thuê, thu nhập có chứng từ |
| B. Chi tiêu cố định | Sinh hoạt, học phí, các khoản trả góp đang có |
| C. Khoản dư an toàn | Một phần tiền dư để dự phòng rủi ro |
| Mức trả nợ tối đa | A trừ B, rồi trừ tiếp C |
| Kiểm tra | Tiền trả tháng đầu phải nhỏ hơn mức tối đa |
Mỗi ngân hàng có ngưỡng thẩm định riêng. Bạn nên tự đặt ngưỡng an toàn thấp hơn ngưỡng của ngân hàng.
Vốn tự có: phần tiền không vay được
Ngân hàng thường chỉ cho vay một phần giá trị căn nhà. Phần còn lại là vốn tự có của bạn. Với nhà phố, ngoài tiền mua còn có các khoản khác cần tính sẵn:
- Chi phí hoàn thiện nếu nhà bàn giao thô.
- Thuế, phí khi làm thủ tục sau này.
- Phí thẩm định, bảo hiểm khoản vay nếu ngân hàng yêu cầu.
- Nội thất cơ bản để dọn vào ở.
Các khoản này không nằm trong giá bán. Nếu bỏ sót, gia đình có thể thiếu tiền đúng lúc cần dọn về nhà mới.
Giá nhà phố liền kề Sun Group Vinh: chưa có số, ước tính thế nào?
Hiện chưa có giá chính thức. Khu đất khoảng 857,47 ha đang chờ đấu thầu lựa chọn nhà đầu tư. Khi có giá, tổng tiền một căn sẽ phụ thuộc các yếu tố dưới đây. Mỗi yếu tố kéo theo số tiền cần vay thay đổi.
| Yếu tố | Ảnh hưởng tới số tiền cần vay |
|---|---|
| Lô mặt đường lớn, lô góc | Thường cao hơn |
| Lô nội khu, giữa dãy | Thường thấp hơn |
| Diện tích đất lớn, xây 5 tầng | Cao hơn |
| Diện tích đất nhỏ, xây 4 tầng | Thấp hơn |
| Chính sách thanh toán giãn tiến độ | Giảm áp lực vay giai đoạn đầu |
Phân tích chi tiết các yếu tố có trong bài giá liền kề Sun Group Vinh đã có chưa. Hãy gọi hotline 0847860555 để nhận giá ngay khi công bố.
Hồ sơ vay cần chuẩn bị sẵn
Danh sách cụ thể do từng ngân hàng quy định. Nhóm giấy tờ thường gặp gồm:
- Giấy tờ nhân thân: căn cước, giấy đăng ký kết hôn hoặc xác nhận độc thân.
- Giấy tờ thu nhập: hợp đồng lao động, sao kê lương, sổ sách kinh doanh.
- Giấy tờ về căn nhà: hợp đồng mua bán, sau khi dự án đủ điều kiện ký.
- Tài sản bảo đảm khác, nếu ngân hàng yêu cầu thêm.
Hai nhóm đầu bạn có thể gom ngay từ bây giờ. Nhóm thứ ba chỉ có khi dự án đủ điều kiện pháp lý để bán.
Lưu ý khi vay mua nhà phố liền kề trong dự án chưa mở bán
- Không vay trước để giữ chỗ. Dự án chưa có chủ đầu tư chính thức, chưa đủ điều kiện nhận tiền.
- Tính kịch bản lãi tăng. Lãi thả nổi có thể thay đổi sau thời gian ưu đãi.
- Đừng dựa vào tiền cho thuê chưa có. Chỉ tính khi đã có hợp đồng thuê thật.
- Hỏi kỹ phí trả nợ trước hạn. Khoản này ảnh hưởng nếu bạn muốn tất toán sớm.
Người mua căn hộ cũng có thể tham khảo cách vay riêng cho chung cư. Sun Trường Vinh là tên theo vị trí, Sun Glory Residence là tên thương mại của cùng dự án căn hộ đó. Bài vay mua căn hộ Sun Glory Residence nói về hồ sơ và hạn mức cho căn hộ.
Nếu còn phân vân giữa nhà đất và các lựa chọn khác, đọc thêm có nên mua biệt thự liền kề Sun Vinh. Gia đình muốn so với nhà phố ven biển có thể xem dãy liền kề shophouse ở Cửa Lò. Người cần nhiều đất hơn có thể cân nhắc thêm biệt thự Sun Group Vinh.
Tải bảng giá mới nhất và tài liệu dự án
Đăng ký để nhận giá và chính sách thanh toán nhà phố liền kề khi công bố. Có số liệu thật, bạn sẽ tính khoản vay chính xác hơn.
Câu hỏi thường gặp
Chưa. Dự án đang chờ đấu thầu chọn nhà đầu tư, chưa có hợp đồng mua bán để làm hồ sơ vay.
Chưa có thông tin chính thức. Danh sách ngân hàng chỉ có khi dự án có chủ đầu tư và đủ điều kiện bán.
Chưa thể nói con số vì chưa có giá. Hãy dùng công thức trong bài để biết mức trả nợ tối đa của gia đình.
Tư vấn vay mua nhà phố liền kề
Gọi Hotline/Zalo: 0847860555 để được hỗ trợ cập nhật giá và phương án thanh toán khi dự án công bố.
Ảnh trong bài là ảnh minh họa, không phải ảnh thực tế dự án.

